



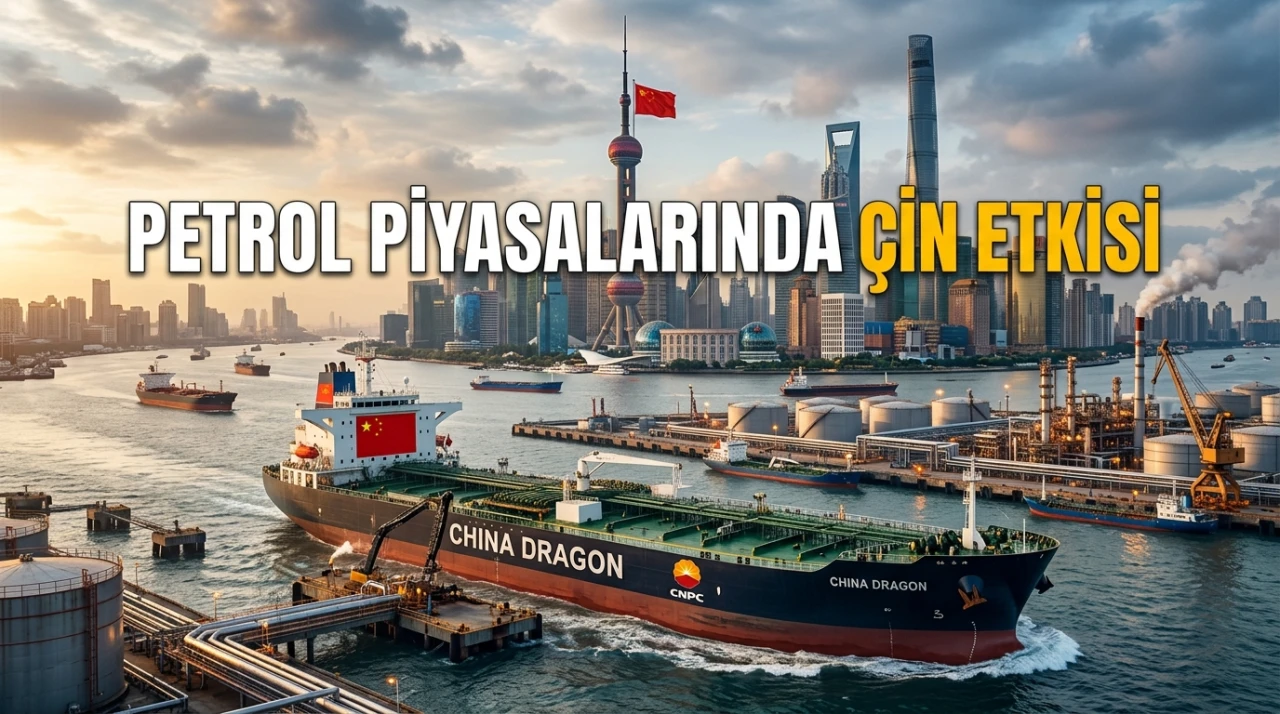
İran savaşı, petrol piyasaları için önemli bir arz şokunun nedeni. Ancak çatışmaların en şiddetli olduğu dönemde bile petrol fiyatlarının varil başına 150 dolar seviyesine hiç ulaşmamasında kimlerin veya nelerin parmağı var diye sormak önemli. İran'a karşı başlatılan askeri müdahale sonucunda Hürmüz Boğazı'nın kapanması veya geçişlerdeki riskin artması, dünyadaki petrol ticaretinin yüzde 20 sini etkilerken, günlük 14 milyon varil ham petrolün İran körfezinde sıkışıp kalması anlamını taşıyor. Bu arada Suudi Arabistan ve körfezin diğer petrol üreticileri ellerindeki yaklaşık 5 milyon varil civarı petrol fazlasını, Hürmüz boğazını devre dışı bırakan Doğu-Batı(Yanbu) gibi boru hatlarına yönlendirmiş olsa da İran’ın ABD ve İsrail saldırılarına karşı komşularının petrol sahalarını veya boru hatlarını hedef alması, evdeki hesabı çarşıda bozdu. Ayrıca AB ve ABD’nin Rusya’ya karşı uyguladığı ambargoların doğal gaz, motorin/mazot arzı üzerinde yarattığı baskıyı da unutmamak gerek. Buna karşılık ABD, Çin ve Japonya günlük acil durum rezervlerini piyasaya sürerken[1], bazı yoksul ülkeler de resmi karne uygulamasıyla talebi kısmayı başardı. Ancak eğer Çin devreye girmeseydi mevsim faktörüne rağmen dünya için felaket kaçınılmaz olurdu.
Jeopolitik Faktörlere Karşı Çin Kalkanı
Çin’in, savaşın başladığı ilk altı ayda petrol ithalatını yarı yarıya, yani günlük 5,5 milyon varil azalttığı biliniyor. Böylece dünyanın en büyük petrol ithalatçısı başta Brent olmak üzere referans petrol fiyatlarının artmamasını veya artışların geçici olmasını sağladı. Covid sırasında da dünyada petrol talebi azalmıştı. Ancak durgunluk yaratmıştı. Oysa Çin’in petrol talebindeki azalmaya karşı üretime devamı küresel durgunluğa karşı hala bir kalkan. Bu ise Çin ekonomisinin istikrarlı büyümesinin sonucu. İlginç olan Çin’in petrol talebini düşük bir ekonomik maliyetle kısabilmesi, aynı Suudi Arabistan’ın normal zamanlarda üretimini çok kolay arttırıp azaltması gibi talebi yönetebilmesi. Diğer ithalatçıların talebi kısıtlayarak fiyatları düşük tutma şansı yokken dev ve devletçi yapısıyla bunu başarabiliyor. Çin’in, petrol piyasalarını yönlendirme yöntemlerinden biri, acil durum ve stratejik petrol stoklarını kullanması. 2026'nın başına kadar, bir yıl boyunca düşük fiyattan 200 milyon varil petrol alarak mevcut 1 milyar varillik rezervlerini arttırdığı biliniyor. Savaş öncesi Körfez'den gelen son sevkiyatın yapıldığı bahar aylarından sonra Çin’in ithalatı arttırmasını güçlü istihbarat teşkilatına yormak gerek. Stokların sadece devlet elinde bulunması makul bir fiyattan faaliyetlerin devamını sağlayabiliyor. Ancak kış kapıyı çalarken azaldığı tahmin edilen stoklar, Xi yönetimine endişe kaynağı olmalı. Çin’in aynı zamanda dünyanın en büyük ikinci petrol rafinerisi kapasitesine sahip olması ve genellikle Asya ülkelerine işlenmiş petrol ürünü ihraç etmesi belki elindeki ikinci önemli yöntem. Çünkü ihracat kontrollerini de hala kullandığından, ihracatı kısarak petrolü iç piyasaya sunabiliyor. Nitekim son aylarda Çin'in rafine petrol ürünü ihracatının gerilediği ve sözleşmeleri yenilemediği duyuluyor.
Yönlendirilen Tüketici ve Sınai Üretici Tercihlerinin Etkisi
Yüksek stratejik petrol stokları ve ihracat kısıtlamalarından öte Çin’in başarısı, iç talebi dizginleyebilmek ve yenilenebilir enerji üretimi yanı sıra, tüketici tercihini elektrikli araç kullanımından yana değiştirebilmek oldu denilebilir. Yaz başından beri benzin ve mazot kullanımındaki hızlı düşüş, Çin halkının zor dönemlerde karar ve yönlendirmelere uyum kabiliyetini gösteriyor. Toplu ulaşım kullanımı ve alışkın oldukları bisiklet kullanımı petrol talebindeki azalmayı desteklemekte. Çin ayrıca dünyanın en büyük petrokimya endüstrilerine sahip[2]. Bu endüstride yer alan Synopec, Çin'in en büyük petrokimya üreticisi ve rafinericisi. Çin Ulusal Petrol Şirketi (CNPC) yine küresel enerji üreticilerinin başında gelen PetroChina'nın ana şirketi. Çin Ulusal Açık Deniz Petrol Şirketi (CNOOC) daha çok deniz (offshore) petrol ve doğal gaz arama, üretim ve ilgili petrokimya faaliyetlerinde bulunan bir şirket. Sinochem / China Zhonghua Group ise kimyevi madde üretimi, tarımsal girdi ve enerji alanlarında faaliyet gösteren, büyük bir devlet şirketi. Wanhua Chemical ise Poliüretan, petrokimyasallar ve ince kimyasallar alanında uzmanlaşmış olan ve küresel anlamda önde gelen bir kimya üreticisi. Rongsheng Petrochemical & Hengli Group, daha çok rafineri ve aromatik madde üretimine yön veren, büyük ölçekli ve entegre özel sektör petrokimya kuruluşlarından. 2026’nın zor koşullarına uyum, bu sanayi dalları için de önemli bir deneyim. Körfez kaynaklı hammaddelerin artık bulunmaması ve hükümetin hammadde yerine yakıt üretimine öncelik veren yönlendirmesi nedeniyle, bu firmalar kömür ve petrol rafinerilerinin yan ürünü olan Etan kullanma uyumu göstermiş durumda.
İyimser Tahminlerde Çin’in Rolü, Biraz da Astroloji
Küresel petrol arzının 2026 yılı sonunda ortalama 100,7 milyon varil/gün olacağı öngörülmekte. Bu, yıllık 5,7 milyon varil/gün azalış ve daha önceki Uluslararası Enerji Ajansı raporuna göre, 1,3 milyon varil/gün daha az bir seviye tahmini demek oluyor[3]. ABD Enerji Bakanlığının 9 Eylül 2026 raporuna göre, 2026 yılı ortalama (Brent) fiyatı 91 dolar/varil olarak tahmin ediliyor. Gelecek yıl için yapılan fiyat tahminiyse 74 dolar/varil olarak açıklanmış durumda. Belirsizliğin egemen olduğu bir dönemdeki bu iyimserlikte Çin’in petrol piyasaları üzerindeki olağanüstü etkisi inkâr edilemez. Kemer sıkma politikaları kadar, yenilenebilir enerji ve yeşil ulaşıma yönelik yıllardır süren devlet destekli yatırımların, enerji sistemini daha esnek ve koşullara daha kolay uyum yapar hale getirmesi Çin’in ulusal başarısı. Çin ekonomisi eskisinden daha yavaş büyüyor. Buna rağmen, bu gerçeğin petrol kıtlığından ziyade zayıf yatırımlardan ve emlak krizinin etkilerine atfediliyor. Daha önce hiç kullanmadığı stratejik petrol rezervlerini kullanması ise küresel ekonomiye olumlu bir katkı. 2027 Koyun (veya Keçi) yılı ve element olarak da Ateş yılı olacakmış. Bu Çin astrolojisine göre 2027’nin yaratıcı, barışçıl ama aynı zamanda tutkulu ve hareketli bir dönem olacağının işaretiymiş. Uzlaşma, diplomasinin işe yaradığı, çatışmaların azaldığı, sakin bir yıl Çin’in bahşedeceği bir armağan olacaksa, insanlar birbirine daha anlayışla yaklaşacak ve yardımlaşma ruhu geri gelecekse, “kadife eldiven içinde demir yumruk" Çin’in önümüzdeki yıl küresel gidişata yeni bir yön vereceğinin taahhüdü olacak demektir.
[1] Uluslararası Enerji Ajansı(UEA) üyesi ülkelerin, ajansın kuralları uyarınca, bir önceki yılda yaptıkları toplam petrol ithalatının (ham petrol ve ürün) yaklaşık dörtte biri (90 günlük ithalat) kadar “Acil Durum” petrol stoku bulundurmaları gerekmektedir. Ayrıca hepsinde olmamakla birlikte ülkeler “Stratejik Rezerv” tutmakta olup bunlar ülkelerin ispatlanmış rezervlerinin veya rafinerilerinde tuttukları ticari amaçlı ürünlerin dışındaki acil durumlar için (UEA zorunluluğu dışında) bulundurdukları petrol miktarlarıdır.
[2]“China’s Top 100 Petroleum and Chemical Companies” bknz https://cncontrolvalve.com/china-top-100-petroleum-and-chemical-company-for-2021/
[3] Dr. Necdet Pamir(Ekim 2026 ) “Petrol Piyasaları ve Jeopolitik Faktörün Ağırlığı” bknz: Bütün Dünya